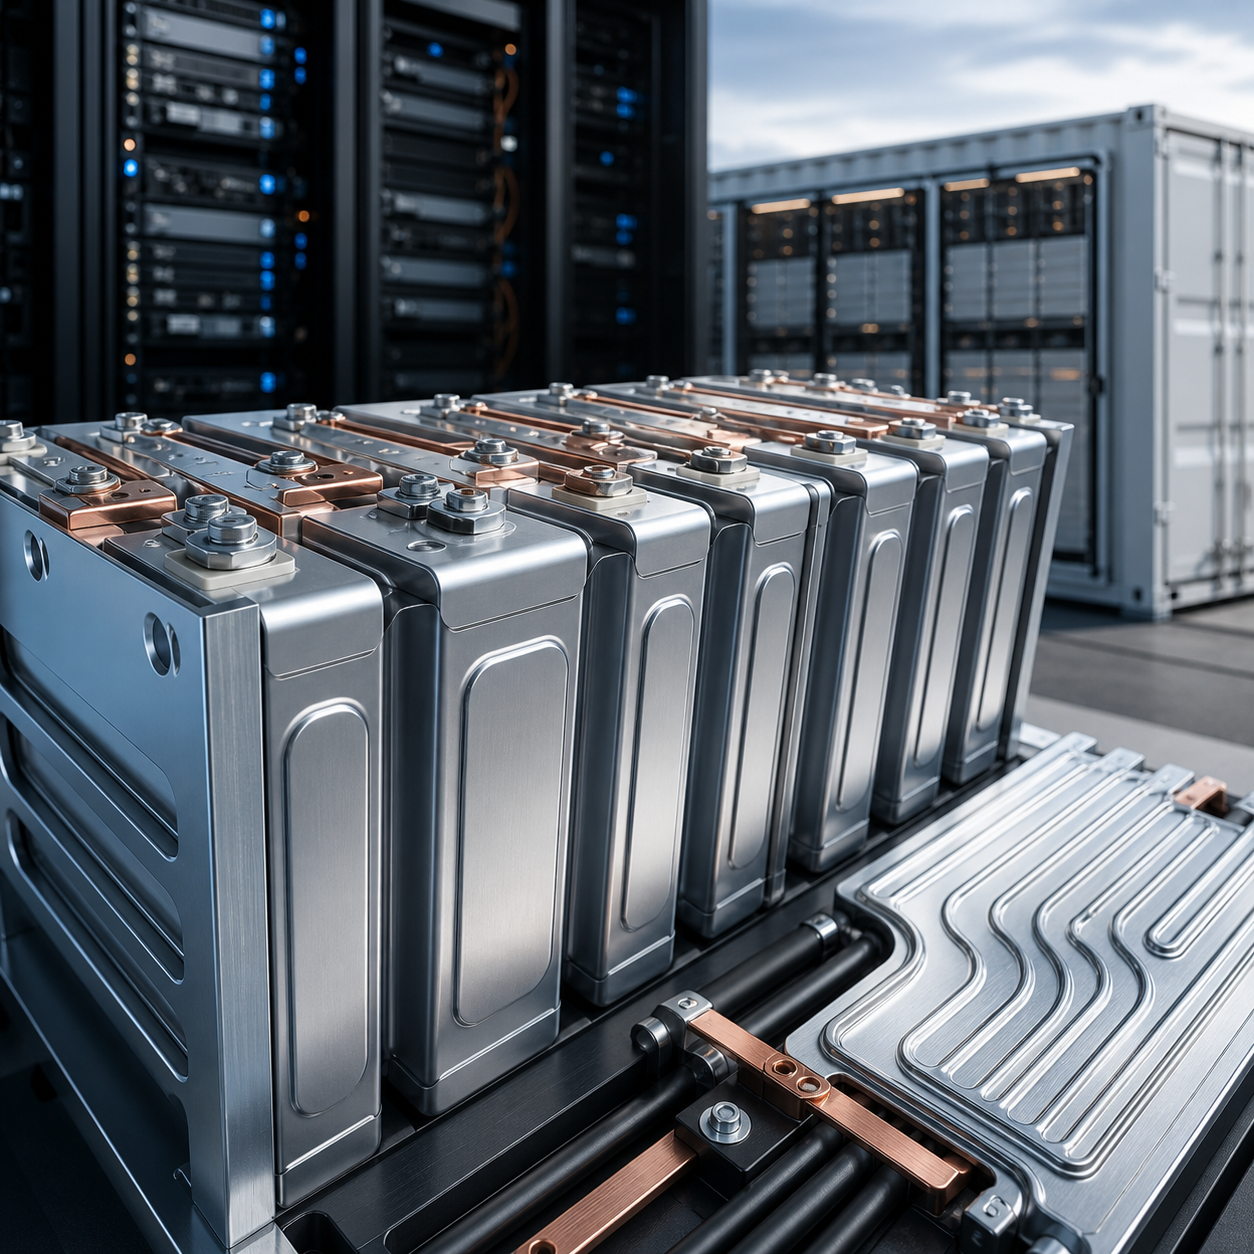
Dengan kesenjangan pasar kendaraan listrik yang terus berlanjut, Anda mungkin bertanya-tanya apakah saham-saham terkait baterai sekunder dapat memulihkan pendapatan mereka hanya melalui permintaan dari ESS (Energy Storage System) dan pusat data AI. Untuk menjawabnya secara langsung, meskipun ESS jelas merupakan mesin pertumbuhan baru, itu bukanlah solusi mujarab yang dapat secara bersamaan meningkatkan profitabilitas semua saham.
Mulai kuartal kedua tahun 2026, pengiriman ESS dan pesanan dari produsen sel meningkat, dan permintaan akan cadangan daya untuk pusat data AI juga tumbuh. Namun, untuk mengukur kekuatan pemulihan pendapatan, seseorang harus memisahkan efek dari kredit pajak, nilai tukar, dan pengembalian bea cukai, dan menentukan apakah perusahaan-perusahaan tersebut benar-benar berkontribusi pada pendapatan ESS, UPS, dan BBU.
Bagi saham-saham sekunder yang terkait dengan baterai, permintaan ESS (Energy Storage System) adalah titik awal pemulihan pendapatan.

ESS berperan dalam mengimbangi sebagian perlambatan permintaan kendaraan listrik.Pengiriman sistem penyimpanan energi (ESS) baterai lithium-ion global pada paruh pertama tahun 2026 meningkat sebesar 711 TP3T dibandingkan periode yang sama tahun sebelumnya, didorong oleh penguatan jaringan listrik dan permintaan daya dari pusat data.
Namun, tingkat pertumbuhan pasar ESS tidak secara langsung diterjemahkan ke dalam tingkat pertumbuhan pendapatan semua saham sekunder yang terkait dengan baterai. Besarnya manfaat bervariasi untuk perusahaan dengan proporsi baterai kendaraan listrik yang tinggi, perusahaan yang memiliki rantai pasokan ESS di Amerika Utara, dan perusahaan yang secara langsung memasok daya cadangan ke pusat data, seperti UPS dan BBU.
Pemulihan industri baterai sekunder pertama-tama terlihat dari seberapa besar peningkatan pesanan dan tingkat pengoperasian ESS, bukan semata-mata dari peningkatan penjualan kendaraan listrik.
Secara khusus, pusat data AI membutuhkan pasokan daya yang stabil dalam jumlah besar, sehingga dilengkapi dengan perangkat penyimpanan daya dan fasilitas daya darurat. Struktur ini menyebabkan permintaan akan baterai untuk BESS, UPS, dan BBU, memperluas pasar yang ada untuk baterai yang berpusat pada kendaraan listrik.
Anda perlu mengkategorikan saham sekunder terkait baterai ke dalam sel, material, dan sumber daya.

| divisi | Bisnis besar | Menghubungkan dengan ESS dan permintaan AI | Indikator yang perlu diperiksa |
|---|---|---|---|
| Produsen sel | Produksi sel baterai, modul, dan paket baterai | Pesanan ESS, produksi Amerika Utara, pasokan UPS & BBU | Pemanfaatan kapasitas, tumpukan pesanan, penjualan berdasarkan produk |
| perusahaan bahan | Pasokan bahan katoda, elektrolit, lembaran tembaga, dll. | Peningkatan produksi oleh produsen sel menghasilkan pendapatan. | Volume penjualan, harga jual, persediaan pelanggan |
| rantai nilai sumber daya | Mengamankan dan memurnikan litium dan nikel | Dampak harga bahan baku dan kontrak pasokan jangka panjang | Harga mineral, biaya produksi, dan status operasi |
Meskipun saham-saham sekunder terkait baterai memiliki nama yang sama, struktur bisnis mereka berbeda secara signifikan. Produsen sel memasok baterai jadi, perusahaan material memproduksi komponen-komponen utama seperti material katoda, elektrolit, dan foil tembaga, dan perusahaan rantai nilai sumber daya terlibat dalam pengadaan dan pengolahan litium dan nikel.
Sebagai contoh, EcoPro BM adalah saham material yang fokus pada material katoda. Pada kuartal kedua tahun 2026, penjualan mencapai 576,7 miliar won dan laba operasional sebesar 18 miliar won, mengalami penurunan masing-masing sebesar 26,01% dan 63,21% dibandingkan periode yang sama tahun lalu, dan perusahaan tersebut terpengaruh oleh permintaan kendaraan listrik yang lesu di Eropa.
Dalam hal stok material, volume produksi aktual pelanggan sel merupakan variabel yang lebih langsung daripada tren ekspansi ESS yang lebih luas. Bahkan jika permintaan dari pusat data AI dan aplikasi daya dapat mempertahankan pendapatan di sisi bawah, sulit untuk melihat struktur ini sebagai struktur yang dapat langsung mengimbangi penurunan penjualan ke kendaraan listrik.
LG Energy Solution harus memisahkan ekspansi ESS dari profitabilitas bisnis intinya.

Kekuatan LG Energy Solution terletak pada kapasitas produksi ESS dan basis pelanggannya di Amerika Utara. Pada kuartal kedua tahun 2026, pengiriman ESS di Amerika Utara dan Eropa meningkat lebih dari 301 TP3T dibandingkan kuartal sebelumnya, dan pada semester pertama tahun ini, perusahaan berhasil mendapatkan pesanan baru senilai lebih dari 3 triliun won, termasuk pusat data AI.
Jika hanya dilihat dari angka kinerja, perusahaan mencatatkan keuntungan pada kuartal kedua dengan penjualan sebesar 7,5602 triliun won dan laba operasi sebesar 113,3 miliar won. Namun, terkait laba operasi Insentif pajak produksi Amerika Utara sebesar 241 miliar won, termasuk IRA 45X.Hal ini tercermin, dan kerugian operasional di luar hal tersebut adalah 127,7 miliar won.
Oleh karena itu, terlalu dini untuk menilai normalisasi bisnis inti hanya berdasarkan laba operasi triwulanan. Untuk melihat tren yang jelas, kita juga harus memeriksa apakah peningkatan pengiriman ESS berlanjut, apakah tingkat pemanfaatan meningkat setelah konversi lini produksi, dan apakah profitabilitas berdasarkan kriteria yang dikecualikan dari kredit pajak membaik.
Samsung SDI dan SK On memiliki jalur pemulihan yang berbeda.

Samsung SDI kembali mencatatkan laba operasional setelah tujuh kuartal berturut-turut mengalami kerugian, dengan ekspansi ESS dan produk berdaya tinggi sebagai pilar utama. Perusahaan memproyeksikan bahwa permintaan untuk ESS dan UPS skala utilitas akan tumbuh lebih dari 701% dari tahun ke tahun, dan peningkatan penjualan UPS, BBU, dan peralatan listrik juga tercermin dalam pendapatan.
Namun, surplus Samsung SDI tidak hanya didorong oleh penjualan baterai, tetapi juga oleh dampak pengembalian tarif AS dan nilai tukar yang menguntungkan. Meraih keuntungan dan profitabilitas berkelanjutan bukanlah hal yang sama.
Samsung SDI telah menetapkan target produksi massal baterai solid-state pada paruh kedua tahun 2027, dengan robot humanoid disebut-sebut sebagai aplikasi awal. Ini adalah jadwal teknologi jangka panjang yang harus dilihat secara terpisah dari kinerja ESS saat ini, dan lebih tepat untuk menilai pemulihan laba langsung berdasarkan bauran produk ESS dan ekspansi penjualan.
Bagi SK On, pengurangan biaya dan diversifikasi portofolio produk adalah kunci. Daripada mengelompokkan ketiga perusahaan seluler tersebut ke dalam satu tren pendapatan, lebih baik untuk memeriksanya berdasarkan kriteria yang berbeda: LG Energy Solution berdasarkan pasokan ESS di Amerika Utara, Samsung SDI berdasarkan profitabilitas ESS dan peta jalan teknologi, dan SK On berdasarkan peningkatan struktur biaya.
Manfaat pusat data AI harus diinterpretasikan melalui pendapatan BESS, UPS, dan BBU.
Seiring dengan perluasan pusat data AI, konsumsi daya untuk server dan fasilitas pendingin juga meningkat. Permintaan akan baterai muncul karena fasilitas penyimpanan dan catu daya tanpa gangguan harus dibangun untuk mempersiapkan diri menghadapi ketidakstabilan jaringan listrik.
BESS adalah ESS skala besar yang menyimpan dan memasok listrik, dan UPS adalah catu daya tanpa gangguan yang mempertahankan daya bahkan selama pemadaman listrik. Karena BBU digunakan sebagai baterai daya cadangan untuk server dan pusat data, Meskipun dengan permintaan pusat data yang sama, metode pengaitan pendapatan berbeda untuk setiap produk.
Mengabaikan perbedaan ini membuat Anda memandang semua saham baterai pada level yang sama hanya berdasarkan berita tentang "ekspansi pusat data AI." Namun, dalam keputusan investasi yang sebenarnya, lebih penting untuk mempertimbangkan produk apa yang dipasok perusahaan dan kapan pesanan baru dikonversi menjadi pendapatan.
Inti dari permintaan AI bukanlah antisipasi itu sendiri, melainkan seberapa besar pesanan BESS, UPS, dan BBU diterjemahkan menjadi pendapatan dan margin bagi setiap perusahaan.
Kinerja saham-saham sekunder yang terkait dengan baterai dapat dirangkum dalam empat angka.
Karena harga saham sering kali mencerminkan ekspektasi industri terlebih dahulu, sulit untuk menilai pemulihan hanya berdasarkan tingkat pertumbuhan jangka pendek. Fakta bahwa indeks baterai sekunder naik sebesar 231 TP3T dalam satu bulan pada Januari 2026 adalah contoh yang menunjukkan bahwa ekspektasi dapat berubah sebelum pendapatan.
Angka pertama yang perlu diperhatikan adalah Pesanan Baru dan Tumpukan Pesanan ESSSelanjutnya, dengan memeriksa tingkat pemanfaatan pabrik, besarnya pengurangan biaya, dan laba operasi tidak termasuk kredit pajak, kita dapat membedakan antara pertumbuhan eksternal dan peningkatan profitabilitas.
Harga saham target yang disarankan oleh perusahaan sekuritas juga bukan jaminan angka pendapatan. Meskipun harga target di kisaran 530.000 hingga 560.000 won telah disarankan untuk LG Energy Solution, ekspektasi pasar dan profitabilitas tahunan aktual dapat berubah secara independen.
Pada akhirnya, saham-saham terkait baterai sekunder bukanlah industri yang hanya menunggu pemulihan kendaraan listrik; melainkan, mereka sedang dalam proses memperluas sumber permintaan mereka ke pasar ESS (Energy Storage System) dan daya pusat data. Saat mengevaluasi saham, bukan hasil laba triwulanan yang menjadi pertimbangan. Produk mana saja yang mengalami peningkatan penjualan?Jika Anda menelaahnya dengan tenang sejak awal, akan jauh lebih mudah untuk membuat penilaian.