
Batas pinjaman untuk pembeli rumah pertama kali tidak tetap pada '801 TP 3T dari nilai rumah'. Di wilayah metropolitan Seoul dan zona yang diatur, rasio Pinjaman terhadap Nilai (LTV) diturunkan hingga maksimum 701 TP 3T, sedangkan di daerah provinsi yang tidak diatur, dapat diterapkan hingga maksimum 801 TP 3T. Karena Rasio Pelayanan Utang (DSR), yang menilai beban pembayaran relatif terhadap pendapatan, ditambahkan ke angka ini, jumlah sebenarnya yang dapat dipinjam bervariasi dari orang ke orang.
Artikel ini merangkum arti dari hipotek pembeli rumah pertama kali, perbedaan LTV regional, batas pinjaman total berdasarkan harga rumah di wilayah metropolitan Seoul, dan alasan mengapa batas pinjaman dikurangi karena Rasio Pelayanan Utang (DSR). Artikel ini juga membahas kriteria untuk membandingkan pinjaman Didimdol dengan pinjaman bank umum, serta prosedur untuk memeriksa kelayakan pinjaman Anda.
Apakah batasan untuk pembeli rumah pertama kali tanpa syarat adalah 80%?

Hal itu tidak benar. Per tahun 2026, LTV maksimum untuk pembeli rumah pertama kali adalah 701 TP3T di wilayah metropolitan Seoul dan wilayah yang diatur, dan 801 TP3T di wilayah yang tidak diatur. Rasio ini hanyalah batas atas, dan batas akhir ditentukan melalui DSR dan penyaringan bank.
Dahulu, orang sering mempertimbangkan pinjaman 80% tanpa memandang wilayah ketika ingin membeli rumah pertama kali. Namun sekarang, kriteria untuk Wilayah Metropolitan Seoul dan zona yang diatur telah diturunkan menjadi 70%, yang berarti bahwa bahkan untuk rumah dengan harga yang sama, kelayakan pinjaman bervariasi tergantung pada wilayahnya.
Kredit hipotek untuk pembeli rumah pertama kali bukanlah produk terpisah.

‘Tidak ada satu produk pun yang secara khusus dinamai 'Kredit Perumahan untuk Pembeli Rumah Pertama'. Sistem ini lebih mirip dengan penerapan persyaratan preferensial, seperti rasio pinjaman terhadap nilai properti (LTV), untuk pembeli rumah pertama. Manfaat preferensial ini dapat diterapkan baik pada kredit perumahan bank umum maupun pinjaman kebijakan pemerintah.
Penentuan kelayakan untuk pertama kalinya tidak hanya mempertimbangkan riwayat pribadi Anda.
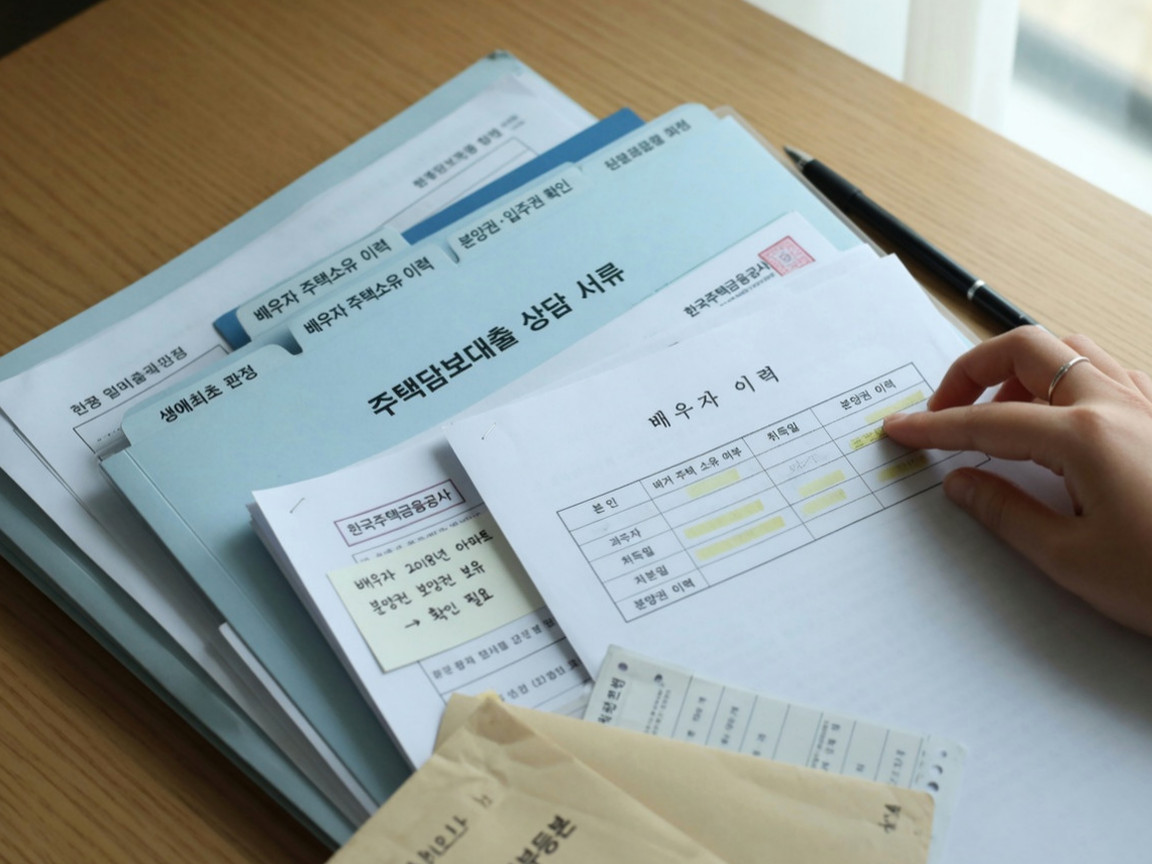
Apakah Anda pernah memiliki rumah sebelumnya ditentukan dengan memeriksa tidak hanya riwayat Anda sendiri tetapi juga riwayat pasangan Anda. Cara penanganan riwayat kepemilikan hak beli atau hak hunian Anda juga memengaruhi penilaian. Oleh karena itu, jangan berasumsi sendiri bahwa Anda memenuhi syarat sebagai pembeli rumah pertama kali; lebih aman untuk mengungkapkan riwayat Anda secara akurat selama tahap konsultasi.
Kisaran pinjaman dihitung berdasarkan perbedaan LTV regional.

LTV adalah rasio pinjaman terhadap nilai maksimum berdasarkan harga rumah. Bahkan dengan harga rumah yang sama, penerapan TP3T 701 dibandingkan dengan TP3T 801 dapat menghasilkan hasil yang sangat berbeda. Tabel di bawah ini adalah perhitungan sederhana yang hanya didasarkan pada perkalian rasio, sehingga mungkin berbeda dari jumlah yang sebenarnya disetujui.
| harga perumahan | Area Metropolitan · Area Teregulasi (70%) | Area lokal yang tidak diatur (80%) | perbedaan |
|---|---|---|---|
| 300 juta won | 210 juta won | 240 juta won | 30 juta won |
| 400 juta won | 280 juta won | 320 juta won | 40 juta won |
| 600 juta won | 420 juta won | 480 juta won | 60 juta won |
Seiring dengan kenaikan harga perumahan, perbedaan finansial yang dihasilkan dari perbedaan poin TP 3T sebesar 101 juga meningkat. Ini berarti Anda perlu mempersiapkan diri lebih matang saat menyusun rencana keuangan Anda sendiri.
Ketika batas total berdasarkan harga perumahan di wilayah metropolitan menjadi batas atas yang sebenarnya.

Pinjaman hipotek yang diambil untuk membeli rumah di wilayah metropolitan Seoul atau zona yang diatur tunduk pada batasan jumlah pinjaman yang terpisah dari rasio Pinjaman terhadap Nilai (Loan-to-Value/LTV). Jika jumlah yang dihitung berdasarkan LTV melebihi batasan ini, maka nilai yang lebih rendah dari keduanya menjadi batas sebenarnya.
- Harga rumah 1,5 miliar won atau kurang: Maksimal 600 juta won
- Lebih dari 1,5 miliar won dan hingga 2,5 miliar won: Maksimal 400 juta won
- Melebihi 2,5 miliar won: Maksimal 200 juta won
Sebagai contoh, jika Anda membeli rumah seharga 1 miliar won di wilayah metropolitan Seoul, rasio LTV-nya adalah 701 TP 3 T. Namun, karena batas totalnya adalah 600 juta won, maka nilai maksimum yang dihitung juga dibatasi hingga 600 juta won. Karena standar ini dapat berubah tergantung pada kebijakan, Anda harus mengkonfirmasinya kembali melalui pengumuman otoritas keuangan pada saat penandatanganan kontrak.
Alasan mengapa jumlah pinjaman yang tersedia berkurang karena DSR
DSR adalah indikator yang mengukur beban pembayaran pokok dan bunga atas semua pinjaman relatif terhadap pendapatan tahunan. Sementara LTV didasarkan pada harga rumah, DSR didasarkan pada pendapatan. Sekalipun LTV memberikan jumlah yang besar, batas pinjaman akan dikurangi jika DSR melebihi ambang batas.
Meskipun Anda membeli rumah yang sama dan memiliki pendapatan tahunan yang sama, hasilnya bisa berbeda. Hal ini karena jumlah pembayaran utang yang ada, seperti pinjaman pribadi atau cicilan mobil, termasuk dalam perhitungan DSR. Semakin banyak utang yang Anda miliki, semakin sedikit pinjaman hipotek baru yang dapat Anda terima.
Pada akhirnya, batas akhir ditentukan dengan menggabungkan lokasi rumah, harga rumah, pendapatan, utang yang ada, dan produk yang ingin Anda gunakan. Karena setiap bank memiliki kriteria internalnya sendiri, mungkin ada perbedaan tergantung pada lembaga keuangan tersebut bahkan dalam kondisi yang sama.
Kriteria apa yang harus digunakan untuk membandingkan pinjaman Didimdol dan pinjaman hipotek bank umum?
Pembeli rumah pertama kali dapat memilih antara menerima perlakuan istimewa pada hipotek bank standar atau memanfaatkan pinjaman kebijakan pemerintah. Karena kedua jalur ini memiliki persyaratan kelayakan yang berbeda, keduanya harus diperiksa secara terpisah.
Batas maksimum pinjaman kebijakan Didimdol Loan adalah 200 juta won untuk peminjam umum, 240 juta won untuk pembeli rumah pertama kali, dan 320 juta won untuk pasangan pengantin baru dan keluarga dengan dua anak atau lebih. Persyaratan pendapatan dan harga rumah harus dipenuhi, dan batas maksimum tidak dijamin. Jumlah sebenarnya ditentukan dengan mempertimbangkan harga rumah, pendapatan, LTV, dan DTI secara bersamaan.
Bahkan untuk Pinjaman Bogeumjari Pembeli Rumah Pertama, LTV maksimum dapat mencapai 801 TP 3T jika ketentuan khusus diterapkan, tetapi untuk rumah di Wilayah Metropolitan Seoul dan zona yang diatur, batasnya adalah 701 TP 3T. Jika Anda memenuhi syarat untuk pinjaman kebijakan, penting untuk membandingkan suku bunga dan batasannya secara berdampingan dengan pinjaman hipotek umum.
Lima Langkah untuk Memeriksa Kelayakan Pinjaman Saya
Cukup dengan mengikuti urutan yang ditentukan, selisih antara perkiraan dan jumlah sebenarnya dapat dikurangi.
- Menentukan harga perumahanPertama, tentukan kisaran harga rumah yang Anda minati.
- Periksa wilayahPeriksa apakah itu wilayah metropolitan/teratur atau wilayah provinsi yang tidak teratur.
- Aplikasi LTVHitung jangkauan maksimum dengan mengalikan dengan 70% atau 80%.
- Perbandingan batas totalJika berada di wilayah metropolitan Seoul atau wilayah yang diatur, jumlah yang dipotong lebih rendah dibandingkan dengan batas harga maksimum.
- Inspeksi DSRMasukkan pendapatan tahunan dan utang Anda yang ada untuk memverifikasi jumlah sebenarnya melalui konsultasi awal dengan bank.
Sebelum menandatangani kontrak, Anda juga harus memeriksa persyaratan pengurangan pajak pembelian rumah pertama kali. Kriteria kelayakan untuk pinjaman dan manfaat pajak mungkin berbeda.
Ringkasan: Hitung anggaran Anda sebelum memilih rumah.
Batas pinjaman hipotek untuk pembeli rumah pertama ditentukan dengan menerapkan secara berurutan rasio LTV regional, batas pinjaman total untuk wilayah metropolitan Seoul, dan DSR. Mencari rumah dengan harga yang memberatkan hanya karena rasio LTV tinggi berisiko. Kami menyarankan untuk menghitung terlebih dahulu jumlah pinjaman yang memenuhi syarat dan dana Anda sendiri, lalu mulai mencari rumah dalam kisaran harga tersebut.
Pertanyaan yang Sering Diajukan
Jika ini pembelian rumah pertama saya, bisakah saya meminjam hingga 801 TP3 T dari nilai rumah?
Di wilayah provinsi yang tidak diatur, hingga 801 TP3T dapat berlaku. Di Wilayah Metropolitan Seoul dan wilayah yang diatur, maksimumnya adalah 701 TP3T. Dalam kedua kasus tersebut, jumlah sebenarnya mungkin lebih rendah tergantung pada DSR dan penilaian bank.
Jika saya membeli rumah seharga 1 miliar won di wilayah metropolitan Seoul, dapatkah saya meminjam hingga 700 juta won?
Jika dihitung menggunakan LTV 701 TP3T, jumlahnya mencapai 700 juta won, tetapi di wilayah metropolitan Seoul dan wilayah yang diatur, batas total untuk rumah dengan harga 1,5 miliar won atau kurang adalah 600 juta won. Oleh karena itu, nilai maksimum yang dihitung juga 600 juta won.
Apa perbedaan antara LTV dan DSR?
LTV menentukan kisaran pinjaman berdasarkan harga perumahan. DSR membatasi jumlah pinjaman berdasarkan rasio beban pembayaran pokok dan bunga dari semua pinjaman terhadap pendapatan tahunan.
Berapakah batas pinjaman Didimdol untuk pembeli rumah pertama kali?
Batas maksimumnya adalah 240 juta won. Anda harus memenuhi persyaratan pendapatan dan harga rumah, dan karena harga rumah, pendapatan, LTV, dan DTI dinilai bersama-sama, batas maksimum tersebut tidak dijamin.
Apakah memiliki pasangan yang sebelumnya pernah memiliki rumah memenuhi syarat sebagai pembeli rumah pertama kali?
Untuk memenuhi syarat sebagai pembeli rumah pertama kali, riwayat kepemilikan rumah baik pemohon maupun pasangannya akan diverifikasi. Riwayat terkait pra-penjualan dan hak hunian juga dapat berpengaruh, jadi Anda harus memastikan hal ini diverifikasi secara akurat selama konsultasi.