Jika Anda memberi anak Anda uang untuk membiayai kuliah selama empat tahun alih-alih menyekolahkannya, apakah uang itu benar-benar akan mengubah masa depannya? Yang menentukan hasilnya lebih dari sekadar apakah mereka kuliah atau tidak. Apakah uang tersebut dibayarkan sekaligus, atau diatur sesuai tujuan dan tahapannya?Itu hampir .
Teks asli, yang ditulis pada 8 September 2026, menyajikan dua kasus yang direkonstruksi. Satu anak kehabisan uang sekitar tiga tahun setelah menerima sejumlah uang sekaligus, sementara anak lainnya memasuki tahun keempat kariernya setelah pelatihan teknis, sertifikasi, dan pengalaman lapangan, tepat ketika teman-teman sebayanya mulai mendapatkan pekerjaan.
Uang yang diberikan sebagai pengganti biaya kuliah—yang menentukan hasilnya adalah metode pembayarannya.
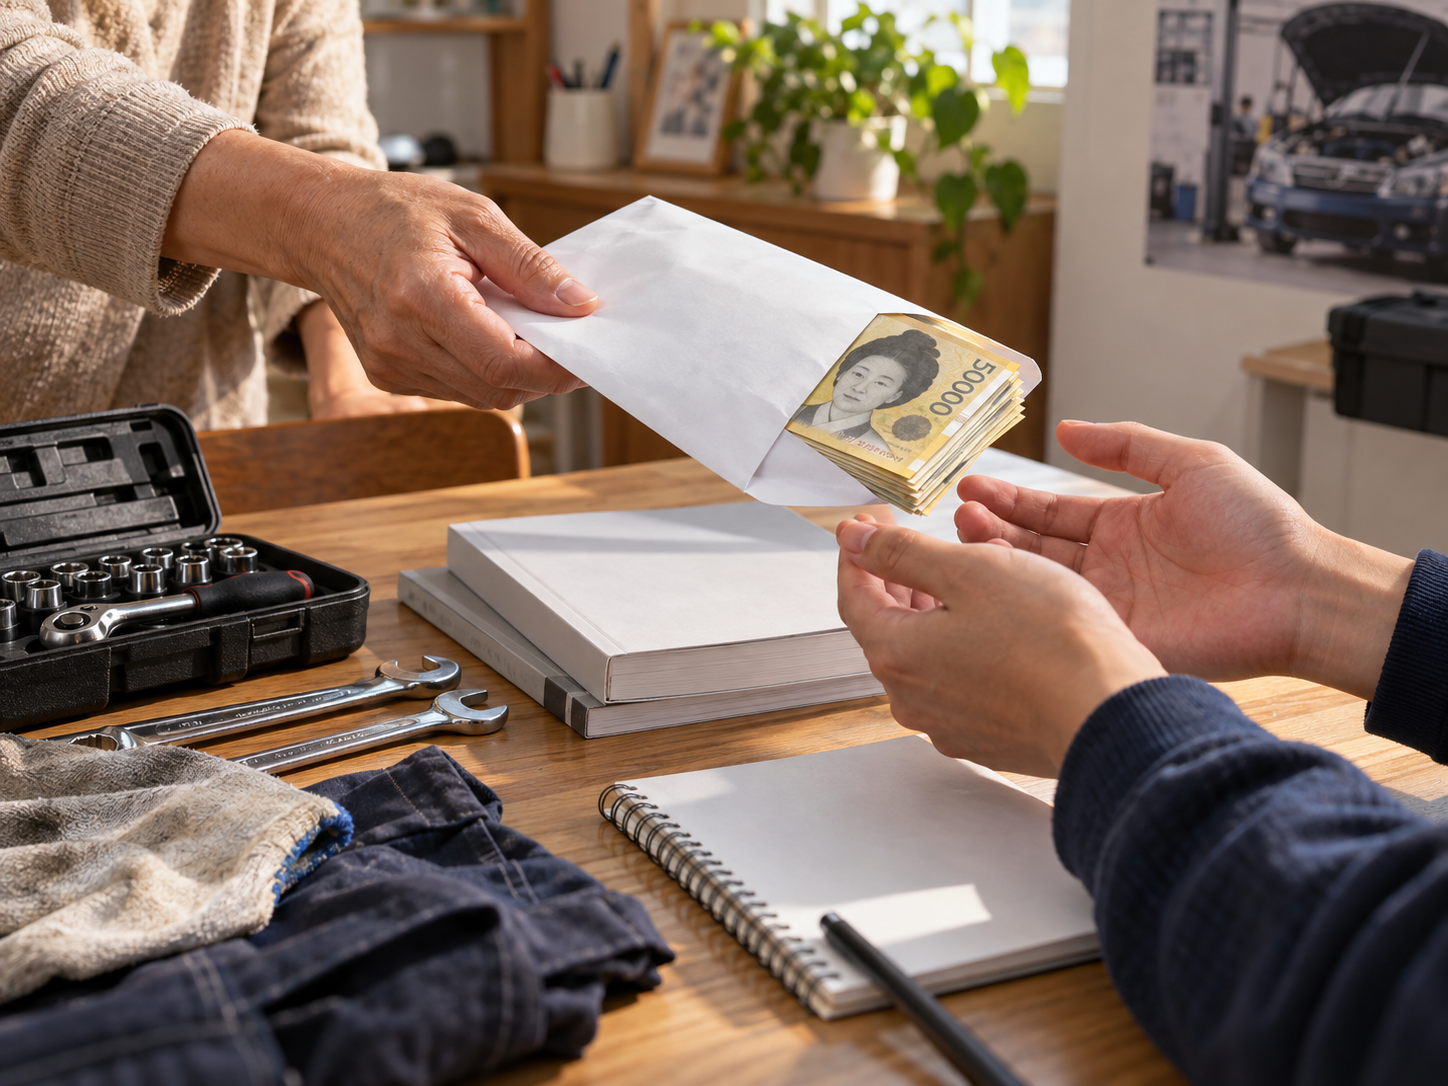
Intinya bukanlah dukungan tunai itu sendiri. Begitu Anda masuk universitas, biaya kuliah terikat pada semester dan kurikulum, dan biaya hidup digunakan sesuai jadwal yang telah ditetapkan, tetapi sejumlah uang yang disetorkan ke rekening bank tidak memiliki waktu atau tujuan penggunaan yang tetap.
Sebuah kasus dipaparkan di mana seorang anak, yang menerima sejumlah besar uang sekaligus sekitar usia dua puluh tahun, membeli mobil bekas dan menginvestasikan uang tersebut dalam mata uang kripto. Isi kasus tersebut menyatakan bahwa sekitar tiga tahun kemudian, ketika dana hampir habis, anak tersebut akhirnya tidak memiliki gelar maupun aset yang tersisa.
Sebaliknya, anak yang menerima dukungan yang dikategorikan untuk tujuan tertentu—seperti biaya pelatihan teknis, biaya sertifikasi, dan uang muka bengkel di masa depan—mempelajari perbaikan mobil dan bekerja di bengkel kecil. Dalam kasus ini, Sebuah struktur yang dirancang untuk menghubungkan keuangan dengan karier Anda dan langkah selanjutnya.Hal itu membuat perbedaan pada hasilnya.
Masalahnya bukan terletak pada pilihan untuk tidak kuliah, melainkan pada kenyataan bahwa tanggung jawab untuk mengelola biaya kuliah dialihkan kepada anak begitu biaya tersebut diubah menjadi sejumlah uang tunai.

Biaya kuliah selama empat tahun tidak mencukupi jika Anda hanya menghitung uang kuliah saja.
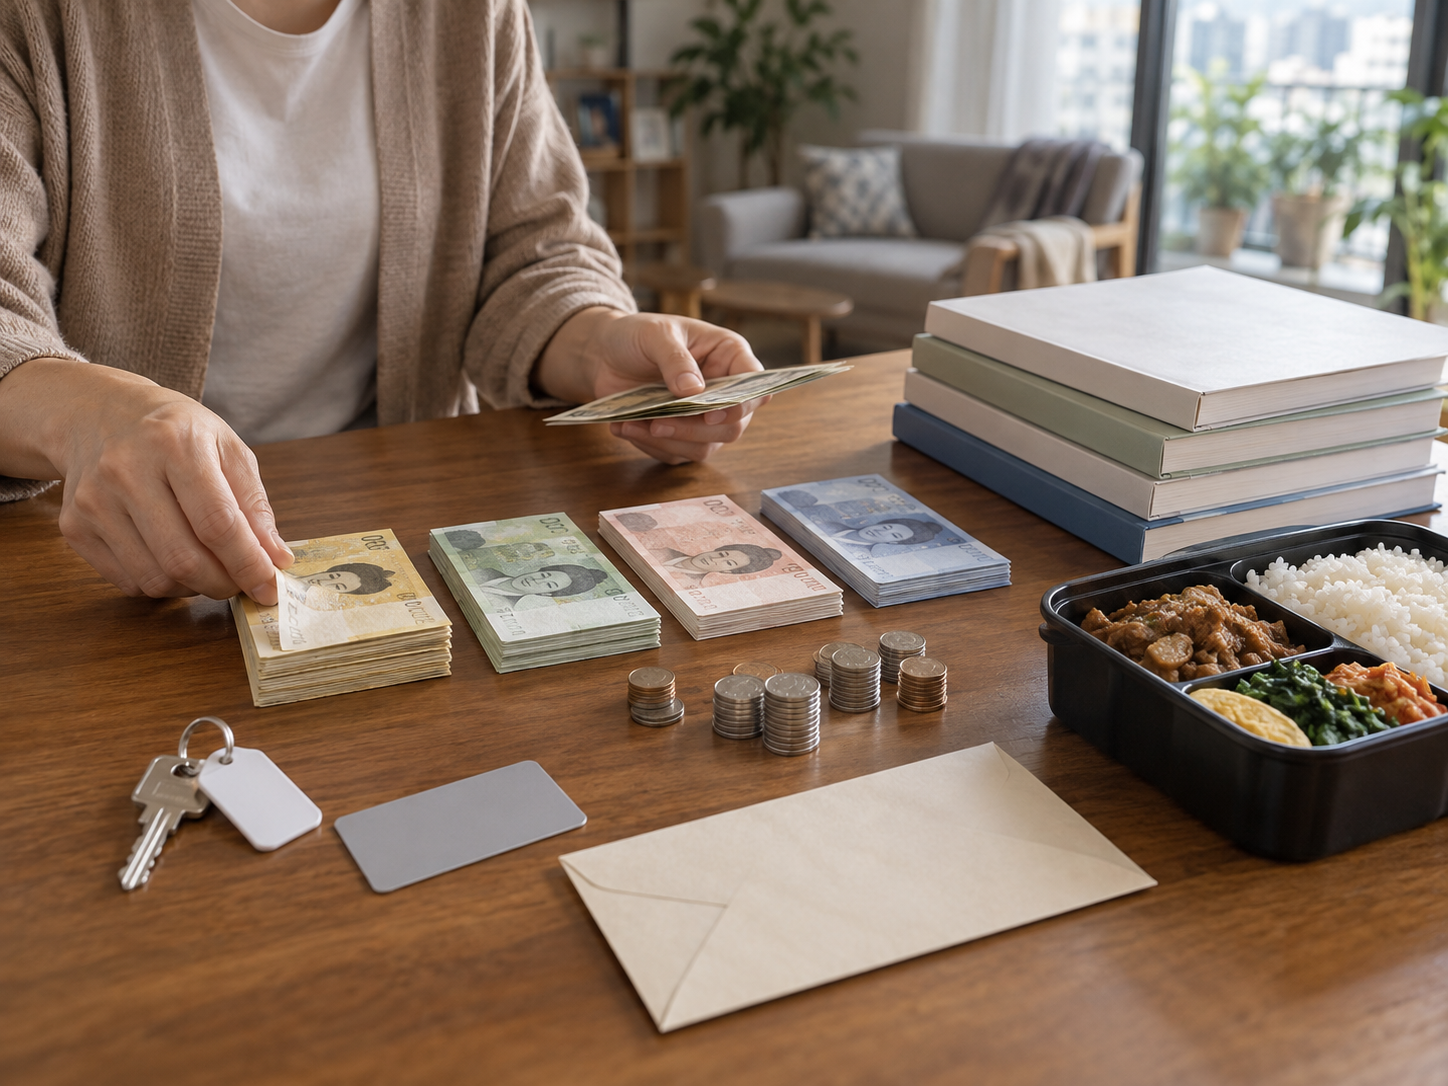
Ketika orang tua memutuskan untuk tidak menyekolahkan anak mereka ke perguruan tinggi, biaya yang mereka hitung tidak hanya berhenti pada uang kuliah. Besarnya dukungan yang sebenarnya baru terungkap ketika biaya perumahan, transportasi, makanan, buku teks, dan biaya hidup lainnya ditambahkan bersama dengan uang kuliah.
Teks aslinya memperkirakan bahwa biaya gabungan kuliah, sewa, dan biaya hidup bisa mencapai hampir 100 juta won selama empat tahun. Disebutkan bahwa biaya kuliah rata-rata untuk universitas empat tahun sekitar 7,1 juta won per tahun, sedangkan untuk universitas swasta melebihi 8 juta won per tahun, dan menyebutkan kasus di mana orang tua mengirimkan 1 juta won per bulan sebagai biaya hidup untuk anak-anak mereka yang kuliah di Seoul.
Namun, bahkan di kalangan mahasiswa, jumlah totalnya bervariasi tergantung pada status perjalanan pulang pergi, wilayah, penggunaan asrama, dan biaya yang ditanggung oleh orang tua. Oleh karena itu, jumlah untuk mendukung anak yang tidak kuliah bukanlah 'uang kuliah selama empat tahun,' tetapi Jumlah uang yang dibutuhkan untuk pendidikan, biaya hidup, dan transisi karier, dirinci berdasarkan kategori.Akan lebih realistis untuk menghitungnya sebagai berikut.

Perbedaan antara anak yang menerima uang sekaligus dan anak yang membelanjakannya sesuai rencana.
Sulit untuk menghubungkan kasus-kasus di mana sejumlah besar uang menghilang dengan cepat semata-mata dengan kepribadian seorang anak. Ketika tiba-tiba memperoleh sejumlah besar uang, mereka mungkin mulai membelanjakannya untuk hal-hal yang biasanya tidak mereka lakukan, atau pengeluaran mereka mungkin meningkat karena mereka mencoba untuk terlihat berkecukupan secara finansial di mata orang-orang di sekitar mereka.
Ini bukan berarti barang-barang seperti mobil bekas atau mata uang kripto itu buruk. Masalahnya terletak pada apakah pengeluaran tersebut merupakan bagian dari rencana karier anak yang telah ditetapkan, dan apakah strukturnya sedemikian rupa sehingga biaya hidup dan biaya pendidikan akan terpengaruh bersamaan dengan kerugian apa pun.
Dalam kasus dukungan bertahap, anak tersebut pertama-tama menyusun rencana karier dan keuangan, dan orang tua melanjutkan ke tahap dukungan berikutnya setelah memverifikasi proses seperti menyelesaikan pendidikan, mempersiapkan sertifikasi, dan bekerja di bidangnya. Sang putra, yang belajar perbaikan otomotif, telah mengumpulkan pengalaman selama empat tahun di bengkel dan telah membuat rencana untuk membuka tokonya sendiri berdasarkan tabungannya.
Tujuan dari rencana ini bukanlah agar orang tua memantau anak-anak mereka. Jika Anda mencatat durasi pendidikan, perkiraan biaya, jumlah yang harus dibayar anak Anda dari kantong sendiri, dan bahkan alternatif jika program tersebut dihentikan, ide samar "mari kita lakukan sesuatu selain kuliah" berubah menjadi jadwal yang konkret.
Pelatihan teknis, sertifikasi, dan dukungan untuk perusahaan rintisan harus diprioritaskan.
Memberikan dana awal secara langsung hanya karena seseorang tidak kuliah di universitas akan memberikan beban berat bagi mereka. Proses verifikasi bakat terlebih dahulu melalui pelatihan kejuruan atau pengalaman lapangan, diikuti dengan memperoleh sertifikasi dan pekerjaan, dan akhirnya mempertimbangkan untuk memulai bisnis akan mengurangi risiko finansial.
Sebagai contoh, jika Anda memilih perbaikan otomotif, biaya pelatihan dan peralatan ditanggung di muka, dan biaya ujian sertifikasi dapat ditetapkan secara terpisah setelah pelatihan selesai. Prosesnya melibatkan bekerja di bengkel perbaikan sebenarnya untuk merasakan kemampuan kerja dan struktur pendapatan, setelah itu uang muka bengkel dan dana operasional akan dibahas.
Untuk setiap tahapan, Anda harus menentukan tidak hanya jumlahnya tetapi juga durasi dan hasilnya. Alih-alih menyatakan "dukungan akan diberikan setelah mendapatkan sertifikasi," Anda harus menetapkan standar seperti "biaya ujian akan dibayarkan setelah menyelesaikan pelatihan yang ditentukan dan menyerahkan rencana persiapan ujian" sehingga baik orang tua maupun anak-anak memahami langkah selanjutnya.
Situasi di mana rencana berubah harus dicantumkan sejak awal. Jika pendidikan saat ini tidak sesuai, Anda dapat beralih ke pelatihan kejuruan lain, tetapi ini harus diikuti dengan prosedur untuk membuat rencana baru setelah meninjau riwayat penggunaan dana yang ada dan saldo yang tersisa.
| Metode dukungan | Keunggulan Utama | Hal-hal yang perlu diperhatikan | Penggunaan yang sesuai |
|---|---|---|---|
| pembayaran sekaligus | Anak-anak dapat menggunakannya dengan cepat kapan pun mereka mau. | Keputusan konsumsi dan investasi bertemu sekaligus. | Jika rencana bisnis atau pendidikan tertentu sudah ada |
| Dukungan rutin | Mengelola pengeluaran hidup dan pendidikan dengan mudah dan konsisten. | Dukungan dapat menyebabkan ketergantungan jangka panjang. | Transportasi, makanan, dan biaya pendidikan selama periode pelatihan kejuruan. |
| Pembayaran langkah demi langkah | Dana selanjutnya dapat dicairkan sesuai dengan pencapaian tujuan. | Diperlukan kesepakatan mengenai standar antara orang tua dan anak-anak. | Pelatihan teknis, sertifikasi, deposit awal. |
Saat mempertimbangkan dukungan untuk anak-anak dewasa, Anda harus memperhitungkan kriteria kemandirian dan pajak.
Apakah dukungan tersebut membantu kemandirian atau justru menumbuhkan ketergantungan terungkap dari kriteria yang digunakan, bukan jumlahnya. Krisis sementara, seperti sakit mendadak atau kehilangan pekerjaan, dan situasi di mana pengeluaran hidup bulanan ditambah karena kurangnya konsumsi, tidak boleh diperlakukan sebagai jenis dukungan yang sama.
Jika orang tua terus-menerus menutupi semua kekurangan, anak-anak memiliki lebih sedikit kesempatan untuk membuat anggaran dan menanggung konsekuensi dari pilihan mereka. Bahkan dengan dukungan bulanan, arah bantuan berubah jika anak membuat anggaran sendiri dan menetapkan tanggal berakhirnya dukungan orang tua serta persentase yang akan mereka tanggung.
Pajak juga sulit diabaikan. Mulai tahun 2026, pengecualian pajak hadiah untuk anak dewasa yang menerima hadiah dari leluhur langsung, seperti orang tua dan kakek-nenek, ditetapkan sebesar 50 juta won, dan uang yang ditransfer dari orang tua ke anak dapat menimbulkan masalah pajak hadiah tergantung pada hubungan, jumlahnya, dan riwayat pemberian hadiah sebelumnya.
‘Sekadar meninggalkan catatan pengiriman uang yang diberi label 'biaya hidup' tidak serta merta menjadikan seluruh uang tersebut sebagai biaya hidup yang bebas pajak. Karena jumlah yang sebenarnya digunakan untuk kebutuhan hidup sehari-hari dapat dinilai berbeda dari jumlah yang disimpan atas nama anak atau digunakan untuk membeli saham atau properti, lebih aman untuk mencatat tujuan pembayaran dan rincian penggunaan secara terpisah saat mentransfer sejumlah besar uang.
Jika Anda memberikan dukungan finansial sebagai pengganti biaya kuliah, Anda harus terlebih dahulu menentukan rencana karier, kriteria pelaksanaan bertahap, dan tanggal berakhirnya dukungan, bukan besarnya jumlah sekaligus.
Kedua kasus ini bukanlah statistik yang menunjukkan hasil yang dialami anak-anak yang tidak kuliah, melainkan kisah yang direkonstruksi untuk menggambarkan struktur dukungan yang berbeda. Karena pendaftaran kuliah menawarkan peluang untuk mendapatkan gelar, kurikulum, jaringan, dan eksplorasi karier, dan pendidikan teknik dapat mengarah pada pengalaman lapangan dan pembentukan karier yang cepat, tidak satu pun pendekatan tersebut dapat diterapkan pada setiap anak.
Pada akhirnya, jika Anda menganggap uang yang akan diberikan orang tua Anda sebagai "kompensasi karena tidak kuliah," kemungkinan besar Anda akan berhenti pada pembayaran sekaligus. Tips perencanaan karier untuk empat tahun pertama usia dua puluhan Anda.Jika dilihat dari sudut pandang ini, Anda dapat menciptakan struktur di mana anak-anak bertanggung jawab langsung atas bagaimana uang digunakan dan hasilnya.